Sí, usted todavía puede obtener compensación después de un choque con un conductor sin seguro en California. La fuente más común es su propia cobertura de conductor sin seguro (UM, por sus siglas en inglés), que ocupa el lugar del seguro que el otro conductor debería haber tenido. Otras opciones incluyen MedPay, su seguro médico, la cobertura de choque para su carro, una demanda contra el conductor en lo personal y reclamos contra otras partes responsables, como un empleador o el dueño del vehículo.
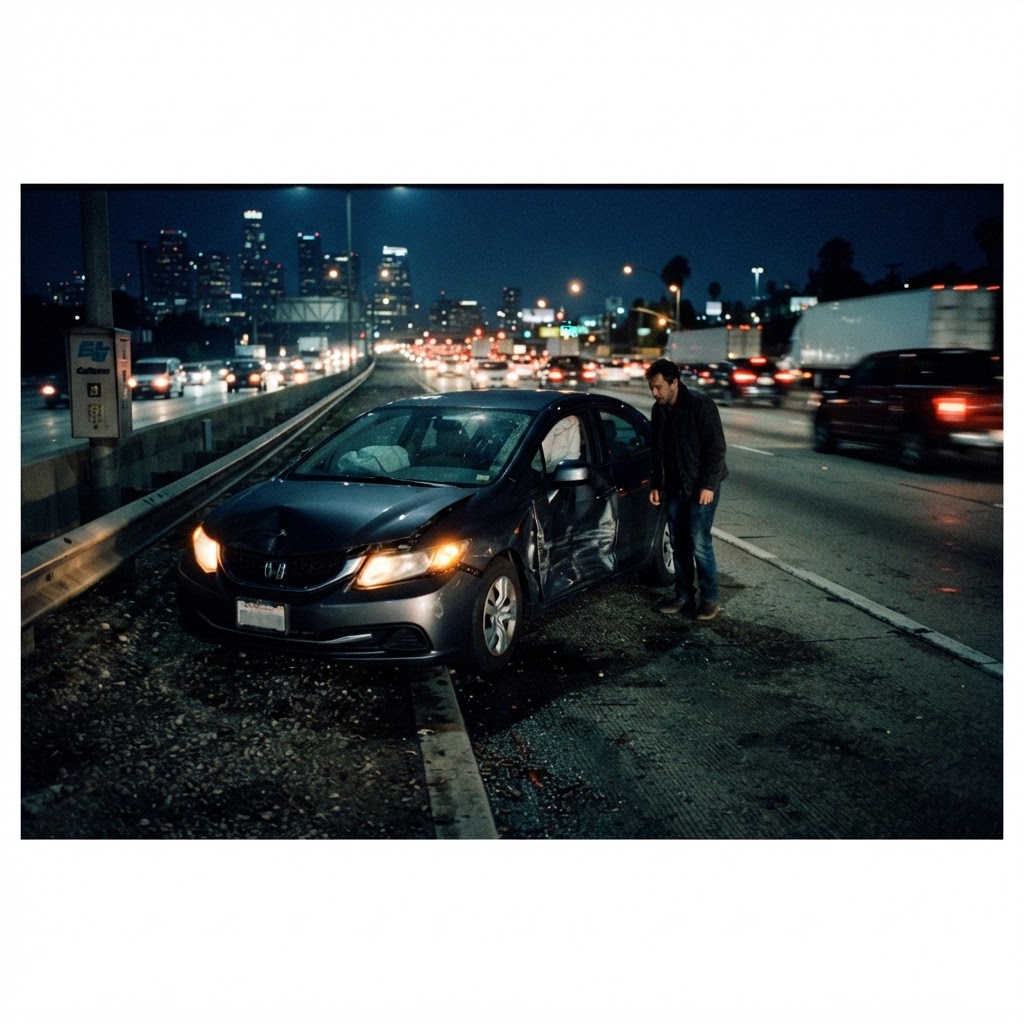
Imagínelo: usted maneja con cuidado por el 405 o el 110 cuando otro conductor se estrella contra usted. Su carro está dañado, usted está lesionado y luego se entera de que la persona que lo causó no tiene seguro. Es fácil pensar que ahí se acaba todo. Por lo general, no es así. Estos casos requieren más trabajo que un reclamo típico, pero actuar rápido, conservar las pruebas y saber dónde buscar puede marcar la diferencia.
¿Qué se considera un choque con un conductor sin seguro?
Un choque con un conductor sin seguro es un choque causado por alguien que no tiene el seguro de responsabilidad civil que exige California. Según los requisitos de seguro del DMV, los límites mínimos son:
- $30,000 por lesiones o muerte de una persona
- $60,000 por lesiones o muerte de más de una persona
- $15,000 por daños a la propiedad
Algunos conductores dejan que se venzan sus pólizas porque no pueden seguir pagando las primas; otros nunca compran seguro. Cuando uno de ellos causa un choque, la carga económica cae sobre la persona lesionada, a menos que se encuentre otra fuente de pago.
Los conductores sin seguro causan todo tipo de choques: choques por alcance y de frente, impactos laterales, carambolas y choques que involucran a motociclistas, ciclistas y peatones. La falta de seguro cambia de dónde sale el dinero. No borra sus derechos legales.
¿Qué tan comunes son los conductores sin seguro en California?
Más de lo que la mayoría cree. Según un estudio del Insurance Research Council, alrededor del 20.4% de los conductores de California no tenían seguro en 2023, es decir, aproximadamente uno de cada cinco. El aumento de las primas, las dificultades económicas y las pólizas canceladas contribuyen a ello. En la práctica, cada vez que usted maneja en Los Angeles, existe una posibilidad real de que el conductor que lo choque no tenga cobertura.
De dónde puede venir la compensación
Según su situación, las posibles fuentes incluyen:
- Su cobertura de lesiones corporales por conductor sin seguro (UMBI)
- La cobertura de pagos médicos (MedPay) de su póliza de auto
- Su seguro médico
- Su cobertura de choque, para los daños al vehículo
- Una demanda contra el conductor culpable en lo personal
- Reclamos contra otras personas o compañías que comparten la responsabilidad
- Otras pólizas que podrían cubrir el caso, como una póliza que cubra al dueño del vehículo
No hay dos casos iguales, y antes de concluir que no hay compensación disponible se debe revisar con cuidado cada fuente posible.
Por qué la cobertura de conductor sin seguro es tan importante
El seguro de responsabilidad civil protege a otras personas cuando usted causa un choque. La cobertura de conductor sin seguro lo protege a usted cuando alguien sin seguro lo lesiona. Si un conductor sin seguro tiene la culpa, su propia aseguradora básicamente ocupa el lugar de la aseguradora que el otro conductor debería haber tenido.
Según su póliza, la cobertura UM puede pagar:
- Atención de emergencia, hospitalización y cirugía
- Terapia física y tratamiento médico futuro
- Ingresos perdidos y reducción de la capacidad de generar ingresos
- Dolor y sufrimiento
- Discapacidad permanente
La mayoría de las personas agrega la cobertura UM al comprar una póliza sin pensarlo mucho. Después de un choque con un conductor sin seguro, muchas veces se convierte en la cobertura más importante que tienen.
Cómo avanza normalmente un reclamo UM
Aunque cada aseguradora maneja los reclamos de manera un poco distinta, un reclamo UM por lo general pasa por varias etapas:
- Aviso. Usted reporta el choque a su aseguradora y le informa que el otro conductor parece no tener seguro.
- Confirmación de la cobertura. Su aseguradora revisa los límites de su póliza e investiga si el otro conductor de verdad no tenía un seguro válido.
- Tratamiento y documentación. Usted completa su atención médica mientras se reúnen los expedientes, las facturas y las pruebas de ingresos perdidos.
- Demanda de pago. Una vez que se conoce el alcance total de sus lesiones, se envía a la aseguradora un paquete de demanda que detalla sus daños y perjuicios.
- Negociación. La aseguradora evalúa el reclamo y hace una oferta, que muchas veces empieza baja.
- Arbitraje, si hace falta. Si usted y su aseguradora no se ponen de acuerdo sobre la culpa o el valor, las disputas UM en California generalmente se resuelven mediante arbitraje y no con un juicio ante jurado. El arbitraje es un procedimiento formal con pruebas y testimonios, y la preparación es importante.
Lo que usted puede recibir por la cobertura UM tiene como tope los límites que contrató. Si sus límites son bajos y sus lesiones son graves, se vuelve todavía más importante buscar otras partes responsables y otras coberturas disponibles.
¿Y los conductores que huyen del lugar (choque y fuga)?
Un conductor que huye del lugar a menudo se trata como un conductor sin seguro para efectos de la cobertura, porque no hay una póliza identificada contra la cual reclamar. La cobertura de las lesiones en un choque y fuga depende de los hechos y de los términos de su póliza, así que reporte el choque a la policía de inmediato y avise a su aseguradora con prontitud. Nuestra guía sobre qué hacer después de un choque y fuga explica los pasos.
Conductores con seguro insuficiente
Un problema relacionado es el del conductor que sí tiene seguro, pero ni de cerca suficiente. La cobertura de conductor con seguro insuficiente (UIM) puede ayudar a cubrir la diferencia cuando los límites del conductor culpable no alcanzan para cubrir sus pérdidas. Por ejemplo, nuestra firma obtuvo un resultado de $750,000 en un caso disputado de cambio de carril en el freeway (límites de póliza de $250k + $500k de UIM). Cada caso es diferente, y los resultados anteriores no predicen el resultado de ningún otro asunto.
¿De verdad el otro conductor no tiene seguro?
Justo después de un choque, la adrenalina está alta y el otro conductor puede insistir en que tiene cobertura. Eso no significa que la póliza esté vigente. A veces los conductores entregan:
- Tarjetas de seguro vencidas
- Datos de una póliza cancelada
- Números de póliza inventados
- La información del seguro de otra persona
Las aseguradoras verifican los números de póliza, las fechas de vigencia, los vehículos y conductores incluidos y los límites de cobertura antes de aceptar o negar un reclamo. Mentir sobre la cobertura normalmente le causa más problemas legales al conductor, y la verdad sale a la luz. Si no había una póliza válida, su reclamo pasa a las fuentes alternativas mencionadas arriba. Su abogado puede confirmar si existía cobertura en la fecha del choque.
Cómo presentar un reclamo de conductor sin seguro con su propia aseguradora
Muchas personas esperan que un reclamo UM sea fácil porque están tratando con su propia compañía de seguros. Muchas veces no lo es. Su aseguradora sigue teniendo un interés económico en pagar lo menos posible, incluso después de años de pagar primas. Una vez que usted presenta un reclamo UM, la compañía a la que le ha estado pagando puede investigarlo a usted de forma muy parecida a como lo haría la aseguradora del otro conductor, y cuestionar:
- Quién causó el choque
- Qué tan graves son sus lesiones
- Si su tratamiento era necesario
- Si sus lesiones ya existían antes del choque
- Cuánto valen realmente sus daños y perjuicios
Nuestro abogado fundador, Shawn Rokni, trabajó anteriormente como abogado sénior de defensa de aseguradoras y como abogado interno de una importante aseguradora de autos, así que nuestra firma entiende desde adentro cómo evalúan estos reclamos las aseguradoras. Los comentarios casuales, las interrupciones en el tratamiento y las publicaciones en redes sociales pueden usarse para alegar que su reclamo vale menos. Por eso muchas personas prefieren que un abogado se encargue de las comunicaciones con la aseguradora desde el principio. Nuestra guía sobre el software de valuación de las aseguradoras explica cómo les ponen precio a los reclamos por lesiones.
¿Puede demandar al conductor sin seguro?
Sí. A un conductor sin seguro se le puede demandar en lo personal. Pero ganar una sentencia es solo la mitad; la otra mitad es si el conductor tiene algo que se pueda cobrar. Algunos conductores sin seguro son dueños de bienes raíces, inversiones, participaciones en negocios o bienes valiosos, y una demanda puede tener sentido económico. Otros tienen pocos bienes que se puedan cobrar, lo que dificulta la recuperación. Un abogado puede investigar la situación del conductor antes de recomendarle si vale la pena presentar una demanda.
¿Podría haber otro responsable?
Uno de los errores más grandes después de un choque es suponer que solo una persona puede ser legalmente responsable. Otros pueden haber contribuido, y pueden tener seguro:
- Un empleador cuyo empleado manejaba por motivos de trabajo
- Una compañía de camiones o de entregas
- El dueño de un vehículo que, por negligencia, le prestó el carro a un conductor no apto
- Una agencia del gobierno responsable de una condición peligrosa en el camino
- El fabricante de una pieza defectuosa del vehículo
Una investigación a fondo puede descubrir coberturas que no eran evidentes en el lugar del choque.
Qué daños y perjuicios puede recuperar
Si existe una fuente de pago, por lo general usted puede reclamar las mismas categorías de daños y perjuicios que en cualquier otro caso de lesiones.
Gastos médicos
Traslado en ambulancia, atención de emergencia, estancias en el hospital, cirugía, consultas de seguimiento con otros médicos, estudios de imagen, medicamentos recetados, rehabilitación y atención futura. Las lesiones graves pueden requerir años de tratamiento, así que es importante calcular con precisión los costos futuros.
Ingresos perdidos
Salarios perdidos, bonos y comisiones que no recibió, ingresos perdidos como trabajador independiente y reducción de su capacidad futura de generar ingresos. En casos graves, profesionales financieros y vocacionales pueden ayudar a medir el efecto a largo plazo en su carrera.
Dolor y sufrimiento
No todas las pérdidas vienen con un recibo. Los daños no económicos pueden incluir dolor físico, angustia emocional, ansiedad, depresión, pérdida del disfrute de la vida, cicatrices y discapacidad permanente. Estos efectos muchas veces duran mucho después de que termina el tratamiento.
Daños a la propiedad
En una ciudad que depende tanto del carro como Los Angeles, arreglar su vehículo es urgente. La cobertura de choque puede pagar las reparaciones sin importar quién tuvo la culpa. Sin ella, recuperar el costo de las reparaciones puede requerir reclamarle directamente al conductor o encontrar a otra parte responsable. Los objetos personales dañados, como aparatos electrónicos, asientos de seguridad para niños o una bicicleta, también pueden formar parte del reclamo. Nuestra guía sobre los daños a la propiedad después de un accidente de auto en California explica las opciones en detalle.
Qué hacer después de un choque con un conductor sin seguro
- Llame al 911 y reporte el choque.
- Busque atención médica de inmediato, aunque sus lesiones parezcan leves.
- Obtenga el nombre, la licencia y el número de placa del otro conductor, y cualquier información de seguro que diga tener.
- Tome fotos de los vehículos, del camino, de sus lesiones y de los alrededores.
- Pida los datos de contacto de los testigos.
- Avise con prontitud a su propia compañía de seguros.
- Guarde copias de los expedientes médicos, las facturas y los presupuestos de reparación.
- Hable con un abogado de lesiones personales antes de aceptar cualquier acuerdo.
No posponga la atención médica
La atención médica en California es cara, y algunas personas dudan en recibir tratamiento cuando el otro conductor no tiene seguro. Retrasar la atención pone en riesgo tanto su salud como su reclamo. El tratamiento oportuno documenta sus lesiones, las vincula claramente con el choque, detecta problemas que no son evidentes de inmediato y demuestra que usted tomó en serio su recuperación. Las conmociones cerebrales, las lesiones de la columna y las lesiones internas muchas veces no producen síntomas de inmediato.
Ideas equivocadas comunes
- “Si no hay seguro, no hay caso”. No necesariamente. Su cobertura UM u otra póliza podría pagar.
- “Tengo que aceptar lo que me ofrezca mi aseguradora”. No. Usted puede cuestionar una oferta y buscar asesoría legal antes de resolver su reclamo.
- “Solo vale la pena reclamar por lesiones graves”. Las lesiones que parecen moderadas pueden requerir tratamiento continuo y días sin trabajar. Cada caso merece su propia evaluación.
- “Esperé unos días para ver a un médico, así que perdí mi reclamo”. Lo ideal es recibir atención pronto, pero un retraso corto no impide automáticamente obtener compensación.
Cómo puede ayudarle un abogado
Los casos de conductor sin seguro muchas veces requieren más investigación que un reclamo normal por accidente de auto, porque falta la fuente de pago obvia. Un abogado puede:
- Revisar todas las pólizas de seguro que podrían cubrir su caso, incluso pólizas que lo cubren sin que usted lo sepa, como la póliza de un familiar que vive en su casa
- Confirmar si el otro conductor de verdad no tenía seguro en la fecha del choque
- Reunir expedientes médicos, reportes policiales, fotos y declaraciones de testigos
- Calcular el valor total de sus daños y perjuicios, incluida la atención futura y la pérdida de capacidad de generar ingresos
- Encargarse de las negociaciones con su aseguradora para que sus palabras no se usen en su contra
- Representarlo en el arbitraje UM o en un litigio si el reclamo no se puede resolver de manera justa
Así usted puede concentrarse en recuperarse mientras otra persona se encarga del papeleo, los plazos y las negociaciones.
Plazos que debe tener en cuenta
Para un reclamo por lesiones corporales bajo la cobertura de conductor sin seguro, California generalmente le da dos años a partir de la fecha del accidente para tomar una acción formal sobre el reclamo. La mayoría de las pólizas también exige que avise a su aseguradora tan pronto como sea razonablemente posible, y algunas fijan plazos específicos, a menudo de entre 30 y 90 días. Por los daños a su vehículo, por lo general tiene tres años para presentar un reclamo por daños a la propiedad. Como estos plazos varían, revise su póliza y busque asesoría pronto.
Obtenga ayuda después de un choque con un conductor sin seguro
Enterarse de que el conductor que lo chocó no tiene seguro puede parecer un callejón sin salida, pero muchas veces no lo es. Nuestro equipo examina todas las fuentes posibles de compensación para que usted pueda concentrarse en sanar. Si lo lesionó un conductor sin seguro o con seguro insuficiente, conozca más sobre nuestra práctica de accidentes de auto o comuníquese con Insider Accident Lawyers para una revisión gratis de su caso. No cobramos honorarios de abogado a menos que obtengamos una compensación para usted.