En California, el conductor que causó el choque es responsable de los daños a su propiedad, y su seguro de responsabilidad por daños a la propiedad debe pagar las reparaciones, la grúa, el almacenaje y un auto de renta. Cuando esa cobertura es muy poca, está en disputa o simplemente no existe, puede recurrir a su propia cobertura de colisión, a la cobertura de daños a la propiedad por conductor sin seguro o a una demanda contra el conductor. La vía que más le conviene depende de la culpa, de los límites de la póliza y de qué tan rápido necesita recuperar su auto.
Esa es la respuesta corta. La respuesta larga importa, porque en cuanto su auto llega al lote del taller de hojalatería, usted empieza a descubrir que "paga el conductor culpable" es una regla en papel que las aseguradoras doblan en la práctica. Los ajustadores dejan de devolver las llamadas. Los presupuestos llegan bajos. A veces el otro conductor no tiene ningún seguro. Esta guía repasa todas las vías realistas para que le reparen o le reemplacen su vehículo en California, y qué hacer cuando el camino obvio está bloqueado.
California es un estado de culpa: paga el conductor que causó el choque
California usa un sistema tradicional basado en la culpa, o sistema "de responsabilidad civil", para los accidentes de auto. Quien haya causado el choque por negligencia es responsable económicamente de los daños que resultaron: la defensa abollada, el parabrisas estrellado, el chasis doblado.
De dónde sale realmente el dinero
El conductor culpable casi nunca paga de su bolsillo. El dinero sale de la parte de responsabilidad por daños a la propiedad (PDL) de su póliza de auto. Todo conductor asegurado en California la tiene, y paga lo que el conductor golpee, ya sea su auto, un poste de luz o la barda de un patio.
La ventaja para usted es que puede presentar un reclamo de tercero directamente ante la aseguradora del otro conductor. No tiene que pasar el reclamo por su propia póliza ni pagar su deducible. Si el otro conductor acepta la culpa y el límite de la póliza es suficiente, su aseguradora le paga directamente al taller.
Por qué aquí no aplica el sistema "sin culpa"
Las personas que se mudan a Los Ángeles desde estados como Florida, Michigan o Nueva York a veces esperan un sistema "sin culpa" (no-fault). California nunca lo adoptó. E incluso en los estados sin culpa, esas reglas existen principalmente para agilizar el pago de las cuentas médicas mediante la Protección contra Lesiones Personales (PIP). Los daños al vehículo generalmente siguen pasando por la cobertura de responsabilidad del conductor culpable. En California, tanto para las lesiones como para la propiedad, se acude al conductor que causó el choque.
La culpa compartida reduce su pago
Los choques reales rara vez son culpa de una sola parte. California aplica la negligencia comparativa pura, lo que significa que la culpa se divide por porcentajes y lo que usted recibe baja según la parte que se le asigne.
Imagine dos autos que intentan meterse en el mismo espacio al incorporarse a la 405. Se raspan las puertas. Después de revisar el video de la cámara de tablero, el ajustador del otro conductor decide que usted tuvo un 20% de responsabilidad por quedarse en un punto ciego. Si su presupuesto de reparación es de $10,000, la aseguradora ahora le ofrece $8,000, y usted cubre los otros $2,000 por su cuenta o con su cobertura de colisión.
Desde el escritorio de la aseguradora, esta es una de las maneras más fáciles de pagar menos. Pasarle a usted un 10 o un 15 por ciento de la culpa no les cuesta nada y les ahorra dinero real, así que cuente con que lo van a intentar. Si hubo más de dos vehículos involucrados, repartir la culpa se complica aún más; explicamos ese proceso en nuestra guía sobre cómo se determina la culpa en una carambola de varios autos.
Cuánto pagará realmente la póliza del conductor culpable
Lograr que la otra aseguradora acepte la responsabilidad es solo la mitad de la batalla. La otra mitad es si la póliza tiene suficiente dinero para cubrir su pérdida.
Los nuevos mínimos de 30/60/15
Durante décadas, California permitió que los conductores tuvieran solo $5,000 de responsabilidad por daños a la propiedad, un límite que venía desde 1967. Esa cantidad apenas alcanza para una defensa moderna llena de sensores.
El Proyecto de Ley del Senado 1107 subió el mínimo. Para las pólizas emitidas o renovadas a partir del 1 de enero de 2025, los conductores de California deben tener por lo menos:
- $15,000 de responsabilidad por daños a la propiedad
- $30,000 por lesiones corporales a una persona
- $60,000 por lesiones corporales por accidente
Triplicar el mínimo de daños a la propiedad ayuda, pero $15,000 sigue siendo solo el mínimo legal. Muchos conductores tienen exactamente eso y nada más.
Cuando su pérdida es mayor que el límite de la otra póliza
Los autos de hoy son caros de reparar. Las unidades de radar van dentro de las defensas, las cámaras están detrás del parabrisas y los paneles de aluminio cuestan mucho más que los de acero que reemplazaron. En un vehículo eléctrico nuevo o una SUV bien equipada, reemplazar una defensa y recalibrar los sensores de asistencia al conductor puede costar cinco cifras. Si el auto es pérdida total, un límite de $15,000 puede quedarse muy corto para liquidar el préstamo.
Las carambolas empeoran las cosas. Si el límite de $15,000 de un conductor se tiene que repartir entre tres o cuatro vehículos dañados, cada dueño puede recibir solo una fracción de su pérdida. Y una vez que la aseguradora paga el límite completo de la póliza, su obligación termina, sin importar cuánto se le siga debiendo a usted. Por eso importan las siguientes opciones.
Cómo usar su propio seguro para avanzar
Si la otra aseguradora le está dando largas, disputa la culpa o simplemente no tiene suficiente cobertura, usted no tiene que esperarla.
La cobertura de colisión paga sin importar la culpa
La cobertura de colisión de su propia póliza repara o reemplaza su vehículo sin importar quién causó el choque. Usted abre el reclamo, su auto entra al taller y su aseguradora se encarga de la otra parte. La desventaja es su deducible, comúnmente de $500 o $1,000, que usted paga por adelantado para que empiecen las reparaciones.
Subrogación: cómo recuperar su deducible
Después de que su aseguradora paga las reparaciones, va tras la aseguradora del conductor culpable para recuperar lo que gastó. Este proceso se llama subrogación, y ocurre tras bambalinas sin que usted tenga que hacer más trámites. Cuando su aseguradora recupera el dinero, normalmente también le reembolsa su deducible (reducido según cualquier porcentaje de culpa que se le haya asignado a usted).
Para muchos conductores, esta es la vía más práctica: el auto se repara rápido y, si el otro conductor tiene claramente la culpa, el deducible regresa con el tiempo.
Cuando el otro conductor no tiene seguro
La subrogación solo funciona si hay una póliza de la cual cobrar. Según el Insurance Information Institute, aproximadamente el 17% de los conductores de California no tiene seguro, más o menos uno de cada seis autos en la calle. Cuando uno de ellos le choca, "paga su seguro" deja de ser una opción. Para el panorama completo, consulte nuestra guía sobre un choque con un conductor sin seguro.
Daños a la propiedad por conductor sin seguro (UMPD): limitada y con una condición
Las aseguradoras de California deben ofrecer la cobertura de daños a la propiedad por conductor sin seguro, aunque usted puede rechazarla por escrito. Según el Departamento de Seguros de California, la UMPD paga hasta $3,500 por los daños a su vehículo.
La limitación clave es que el conductor sin seguro tiene que estar identificado.
- Cubierto: Un conductor sin seguro le choca por alcance en un semáforo y se queda a intercambiar información.
- No cubierto: El conductor se va antes de que usted pueda obtener el número de placa o una foto.
Si usted ya tiene cobertura de colisión, la UMPD agrega relativamente poco. La de colisión paga el costo real de la reparación, no una cantidad con tope, y aplica aunque el otro conductor no se haya quedado en la escena. Si le chocó alguien que huyó, nuestra guía sobre qué hacer después de un choque y fuga explica los siguientes pasos.
Demandar personalmente al conductor
Si el conductor no tenía seguro y usted no tiene ni cobertura de colisión ni UMPD, la opción que queda es una demanda contra el conductor. La corte de reclamos menores de California permite que las personas demanden hasta por $12,500 sin abogado. Los reclamos más grandes se llevan como un caso civil regular.
Ganar suele ser la parte fácil, porque muchos demandados sin seguro nunca se presentan y la corte dicta un fallo en rebeldía. Cobrar es la parte difícil. Si el conductor no tiene un sueldo que se pueda embargar ni bienes sobre los cuales poner un gravamen, en la práctica un fallo puede valer muy poco.
Cuando un auto choca contra una barda, un muro, un local o un auto estacionado
No todos los reclamos por daños a la propiedad involucran dos autos en movimiento. Las reglas de la culpa son las mismas sin importar contra qué se chocó: quien causó el daño es responsable.
La cobertura de responsabilidad paga más que vehículos
Si un conductor toma una curva demasiado rápido y derriba su muro de contención, o una camioneta de reparto se sube a la banqueta y rompe el aparador de su negocio, la cobertura PDL de ese conductor es la fuente de pago. Usted presenta el reclamo contra su póliza igual que lo haría con un choque menor, y el reclamo puede incluir la reparación de la estructura, los costos de permisos y la mercancía dañada.
Cuando el conductor desaparece
Si el conductor que chocó contra su muro o su local huye y no se le puede identificar, no hay una póliza de auto contra la cual reclamar. Por lo general, tendrá que recurrir a su seguro de vivienda o de propiedad comercial y pagar el deducible de esa póliza.
Con los autos estacionados pasa lo mismo. Si un conductor desconocido le raspa el costado a su auto durante la noche, la UMPD no aplica porque el conductor no está identificado, así que la cobertura de colisión normalmente es la única forma de que se pague la reparación.
Grúa, almacenaje, autos de renta y otros costos
Un reclamo por daños a la propiedad cubre más que piezas y mano de obra. Según los hechos, puede incluir:
- Pérdida de uso (auto de renta): Mientras reparan su auto o la aseguradora decide si es pérdida total, la aseguradora del culpable generalmente le debe un auto de renta comparable. Si destrozaron la SUV de su familia, un auto compacto económico no es un sustituto justo.
- Grúa y almacenaje: Los corralones cobran cuotas diarias de almacenaje que se acumulan rápido. Esos cargos son parte del reclamo por daños a la propiedad.
- Objetos personales dentro del auto: Un asiento para niños, una computadora portátil o un teléfono dañados pueden formar parte del reclamo.
- Su elección de taller: Las aseguradoras a menudo dirigen a los conductores hacia talleres "preferidos" que aceptaron tarifas de mano de obra más bajas. Según la ley de California, usted tiene derecho a elegir su propio taller de reparación, y la aseguradora de todos modos tiene que pagar un costo razonable de reparación.
Pasos que protegen su reclamo por daños a la propiedad
Las decisiones que tome en los primeros días después de un choque determinan qué tan bien avanza el reclamo por el vehículo. Algunos hábitos prácticos le hacen mucho más difícil a una aseguradora retrasar o rebajar su reclamo:
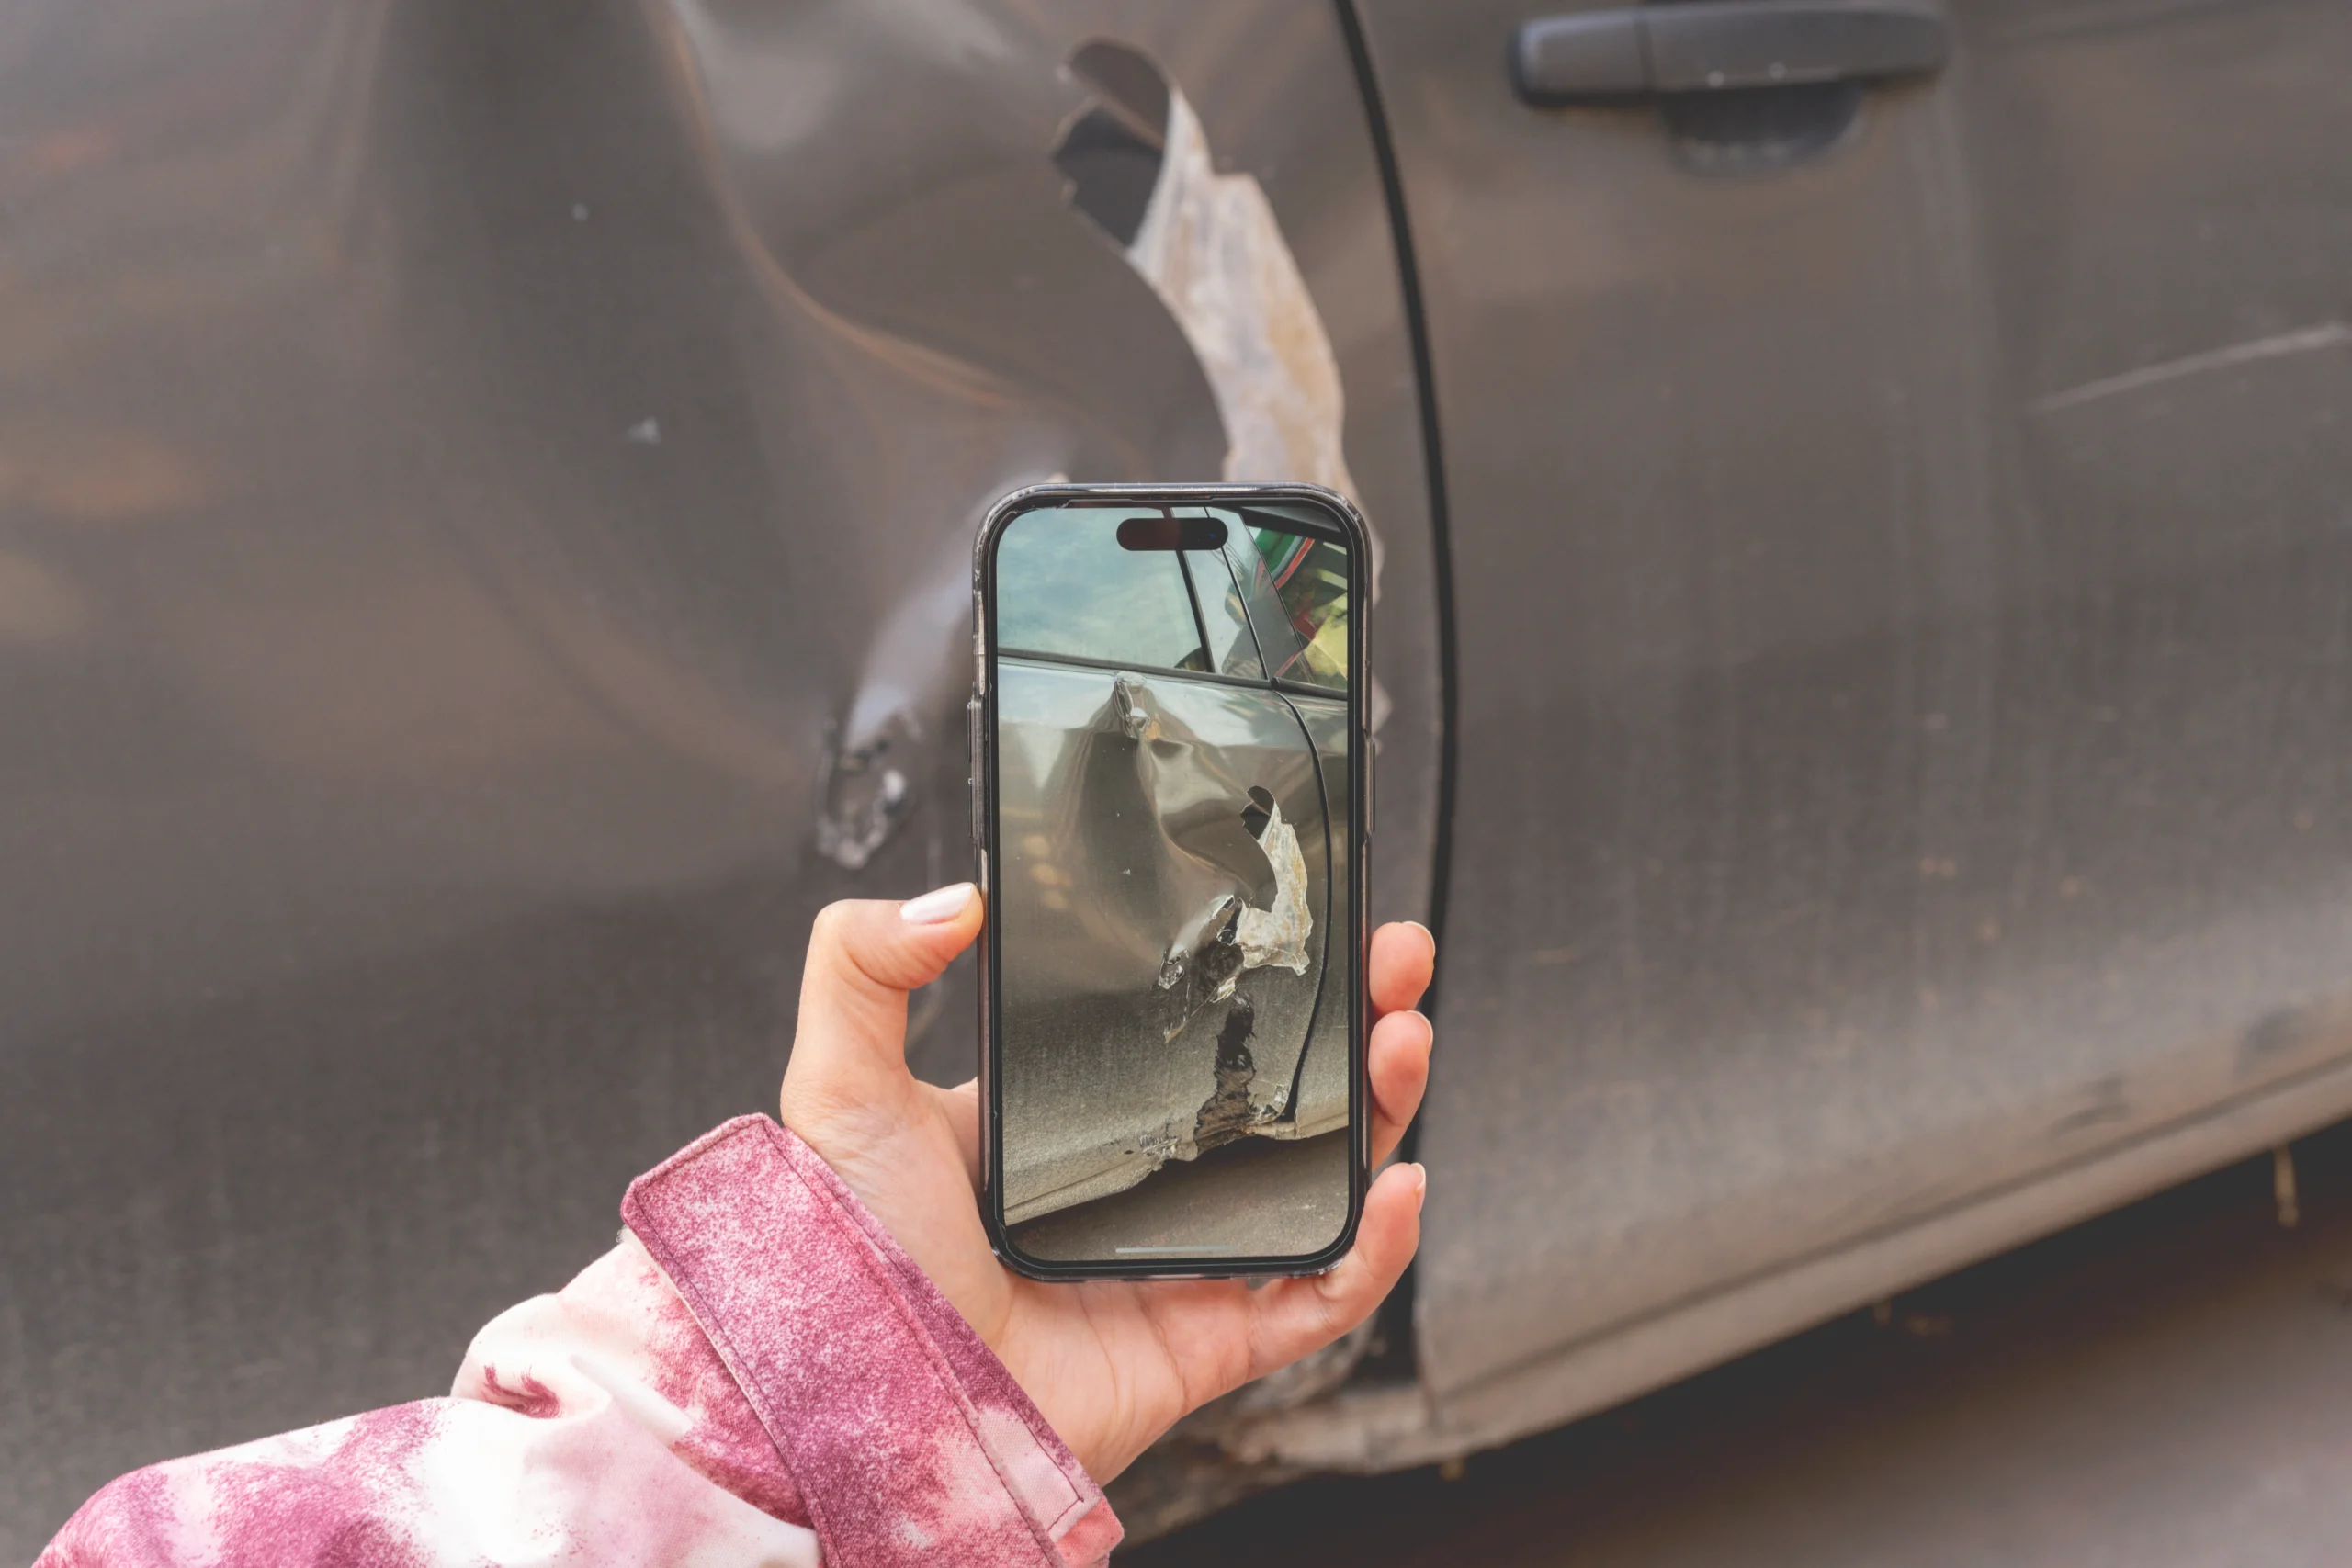
- Tome fotos de todo antes de que muevan o reparen el auto. Capture todos los lados de cada vehículo, acercamientos de los daños, el interior, el odómetro y cualquier daño a propiedades cercanas. Una vez que empiezan las reparaciones, esa evidencia desaparece.
- Obtenga por escrito la información del seguro del otro conductor. Lo ideal es una foto de su tarjeta de seguro y de su licencia de manejo. Si se niega o no tiene seguro, anote su número de placa y llame a la policía.
- Reporte el reclamo pronto. Avise tanto a la aseguradora del conductor culpable como a la suya. Reportarlo a su propia aseguradora no significa automáticamente que esté usando su cobertura de colisión, pero mantiene abierta esa opción.
- Consiga su propio presupuesto por escrito. Un presupuesto detallado de un taller de su confianza le da algo concreto para comparar, renglón por renglón, con el avalúo de la aseguradora.
- Guarde todos los recibos. Las facturas de la grúa, los cobros de almacenaje, los viajes en Uber o Lyft y los contratos de renta son parte del reclamo, pero solo si puede documentarlos.
- Tenga cuidado con lo que dice sobre la culpa. Un comentario casual a un ajustador como "no lo vi" se puede usar después para asignarle un porcentaje de la culpa. Limítese a los hechos.
- No deje que se acumulen las cuotas de almacenaje. Pídale a la aseguradora que traslade pronto el auto a un taller o a sus propias instalaciones, y haga esa solicitud por escrito para que el retraso no se le cobre a usted.
Si la aseguradora declara su auto pérdida total, pregunte cómo calculó el valor real en efectivo y qué vehículos comparables usó. Los comparables más viejos, con más millaje o ubicados lejos de Los Ángeles pueden bajar la cifra, y usted tiene derecho a impugnarlos con sus propios anuncios de autos similares a la venta en la zona.
Cómo valoran las aseguradoras los daños al vehículo: la vista desde adentro
Nuestro abogado fundador, Shawn Rokni, trabajó como abogado sénior de defensa de aseguradoras y como abogado interno de una importante aseguradora de autos. Esa experiencia le da a nuestro bufete una visión clara de cómo se arman, del otro lado, las cifras de daños a la propiedad.
El primer presupuesto que usted recibe rara vez refleja tal cual lo que cobraría un buen taller. Los ajustadores suelen pasar las cifras de reparación por herramientas de estimación de terceros y por lineamientos internos que pueden:
- Sustituir las piezas originales del fabricante (OEM) por piezas genéricas o de reemplazo más baratas
- Dejar fuera el valor de mejoras como rines personalizados o trabajos en la suspensión
- Usar tarifas de mano de obra más bajas de lo que realmente cobran los talleres establecidos de Los Ángeles
Las aseguradoras también pueden presionar para declarar un auto pérdida total cuando razonablemente se puede reparar, porque pagar un valor de mercado bajo les puede salir más barato que pagar mano de obra especializada y la recalibración de sensores. Nada de esto significa que todos los ajustadores actúen de mala fe. Sí significa que la primera cifra es una postura inicial, no la última palabra. La misma lógica aplica a los reclamos por lesiones, por eso también escribimos sobre el software de valuación de las aseguradoras y cómo puede subvaluar un reclamo.
Reclamos por daños a la propiedad y reclamos por lesiones tras el mismo choque
Si además usted resultó lesionado, por lo general tendrá dos reclamos: uno por el vehículo y sus pertenencias, y otro por sus cuentas médicas, los ingresos perdidos y el dolor y sufrimiento. Se evalúan por separado y se pueden resolver en momentos distintos. Cuando llevamos el reclamo por lesiones de un accidente de auto de un cliente, también presionamos a la aseguradora para que resuelva pronto la parte del vehículo, para que usted no se quede sin transporte mientras avanza el reclamo por lesiones.
Una buena documentación ayuda a ambos reclamos. Las fotos de los vehículos, de la escena y de cualquier daño a los alrededores pueden hacer una diferencia real más adelante; nuestra guía de evidencia en accidentes de auto explica qué reunir.
No se olvide del reporte al DMV
Aparte de cualquier reporte policial o reclamo al seguro, California exige que los conductores reporten un choque al DMV mediante el formulario SR-1 dentro de los 10 días si causó más de $1,000 en daños a la propiedad o cualquier lesión o muerte. Con los costos de reparación actuales, la mayoría de los choques que requieren pasar por un taller de hojalatería superan ese umbral.
Hable con nuestro equipo sobre su disputa por daños a la propiedad
Quién paga su auto normalmente depende de la culpa, de los límites de la cobertura y de qué tan rápido decide actuar la aseguradora. Cuando un ajustador le ofrece muy poco por la reparación, infla su porcentaje de culpa, o un conductor sin seguro le deja la cuenta a usted, ayuda tener a alguien que entienda cómo manejan las aseguradoras estos reclamos. Si su reclamo por el vehículo está ligado a una lesión del mismo choque, comuníquese con Insider Accident Lawyers para una revisión gratis de su caso o llame al 424-INSIDER. Nuestra oficina está en 3435 Wilshire Blvd, Suite 1620, en Los Ángeles, y no paga honorarios de abogado a menos que obtengamos una compensación para usted.